Оформление командировки. Какие нужно предоставить отчетные документы для командировочных Командировка на служебном транспорте как оформить документально
В соответствии со ст.166 ТК командировкой считается любой выезд сотрудника за пределы организации с целью выполнения своих трудовых функций.
Кардинальные изменения трудового законодательства, касающиеся подготовки документов для командировки сотрудников произошли ещё в 2015 году. Оформление командировки в 2019 году, происходит без привычных документов: командировочного удостоверения и служебного задания.
Какие документы не нужны для командировки
Обратите внимание! Правительство России своим постановлением от 29 декабря 2014 №1595 отменило необходимость в служебном задании и командировочном удостоверении. Это правило действует ещё с 8 января 2015 года.
Вместе с тем статьи 8 и 22 ТК дают нанимателю право прописывать некоторые особенности оформления командировок в локальных нормативных актах. Если работодатель посчитает нужным, он может определить во внутреннем акте компании, что составление командировочного удостоверения и служебного задания необходимо. В этом случае работники будут оформлять документы в установленном нанимателем порядке.
С августа 2015 года наниматель может также не заполнять и журнал учёта работников, убывающих в служебные командировки. Такое право предоставлено ему постановлением Правительства №771, принятым 29 июля 2015 .
Документы для оформления командировки в 2019 году
На сегодняшний день обязательными документами для служебной поездки являются:
- Письменное решение нанимателя о направлении в командировку, которое может быть в форме приказа или распоряжения;
- Авансовый отчёт работника по расходам.
Для отдельных категорий работников нужно также получить их письменное согласие. Оно так же как и вышеперечисленные документы является обязательным документом для оформления служебной поездки. Такие сотрудники перечислены в ст.264 ТК:
- Женщины, воспитывающие детей до 14 лет или детей-инвалидов;
- Сотрудники, осуществляющие уход за тяжелобольными родственниками;
- Женщины или мужчины, являющиеся родителями-одиночками.
Письменное решение
Порядок издания приказа или распоряжения регулируется ст.166 ТК и п.3 Положения, разъясняющего особенности служебных командировок (утверждено Постановлением Правительства №749 от 13.10.2008).
Письменное решение может оформляться по унифицированной форме Т-9 либо по другой форме, которую наниматель разработал и утвердил в локальном нормативном акте. В любом случае в приказе (распоряжении) должна быть следующая информация:
- Основные реквизиты документа: вид, номер, дата издания;
- Название организации нанимателя;
- Должность или специальность работника, отправляемого в командировку, его фамилия, инициалы;
- Место назначения;
- Дата начала и окончания поездки;
- Цель командировки;
- Проезд в командировке на личном транспорте, служебном или общественном;
- За чей счёт оплачиваются затраты на командировку (иногда это происходит за счёт принимающей стороны).

Авансовый отчёт
Оформление документов для командировки в 2019 году заканчивается составлением авансового отчёта. Он представляет собой отчёт работника о тратах, произведённых во время командировки: проезд, проживание и т.д.
Отчёт составляется работником в течение 3 дней после возвращения из поездки. К нему прилагаются документы, подтверждающие траты:
- проездные билеты,
- договора аренды жилья,
- служебная записка об использовании собственного автомобиля с указанием затрат, понесённых за поездку (к ней прилаживаются соответствующие квитанции);
- ксерокопии страниц паспорта с отметками о пересечении границы (при командировках за пределы России) и т.д.
В государственных организациях отчёт составляется по форме, утверждённой приказом Министерства финансов №52н от 30.03.15 . Частные организации пользуются формой АО-1, установленной решением Госкомстат №55 от 01.08.2001 .
Покупка проездных билетов и аренда жилья, может осуществляться и самим нанимателем. В таком случае соответствующие документы передаются работнику на руки перед поездкой. После приезда работник вместе с авансовым отчётом отдаёт их в бухгалтерию.
Как оформляется направление работника в командировку — смотрите видео ниже:
Учёт рабочего времени
На основании табеля учёта работнику выплачивается заработная плата за дни в командировке:
- За поездку в рабочий день сотрудник получает свой обычный дневной заработок;
- При оформлении командировки в выходной день – двукратный среднедневной заработок.
Специалист ответит на ваши вопросы в комментариях к статье
Известно, что можно легко найти в специализированных журналах для бухгалтеров. Казалось бы, совсем несложно воспользоваться готовым опытом. Однако если сформулировать цель поездки некорректно, затраты на нее нельзя будет учесть в расходах для снижения налогооблагаемой прибыли предприятия. Поэтому обосновывать деловое «путешествие» сотрудника нужно вдумчиво и осторожно.
Какие готовить документы
Очень удобно, когда в организации работает специалист, знающий, как оформить командировку. Но во времена многим владельцам малых предприятий приходится самостоятельно вести учет и составлять большинство официальных бумаг.
Частные предприниматели и работники, не окончившие бухгалтерские курсы, при необходимости интересуются, как происходит оформление командировочных.
Не секрет, что данная процедура включает в себя несколько этапов.
1. Руководитель компании издает приказ о командировке по форме Т9. Он содержит:
- Ф.И.О. сотрудника;
- его табельный номер;
- должность;
- подразделение компании (отдел, сектор, департамент), в котором работает служащий;
- путешествия, его сроки, источники финансирования (обычно средства работодателя);
- место назначения.
К приказу прилагается документ - основание командировки или приглашение).
До 2013 года требовалось также готовить и командировочное удостоверение. Теперь эти формы заполнять не обязательно. Трудозатраты бухгалтеров сократились, но возникли новые вопросы: чем подтвердить факт поездки по служебной надобности и как доказать, что цель командировки достигнута?
В связи с этим во многих организациях сотрудникам продолжают оформлять командировочное удостоверение. Это небольшой и одновременно очень информативный документ. Цель в командировочном удостоверении указывается та же, что и в приказе.
2. Работодатель приобретает бронирует номер в гостинице.
3. Командируемый сотрудник расписывается в том, что ознакомлен с приказом, получает проездные билеты и информацию о месте проживания.
4. Рассчитываются суточные. По законодательству они составляют:
700 руб. в день - при выездах в пределах территории РФ.
2500 руб. в день - при зарубежных командировках.
Работодатель может по собственной инициативе увеличить выплаты, но в этом случае он будет обязан внести в бюджет НДФЛ, начисленный с сумм, превышающих указанные значения.
5. Рассчитывается заработная плата сотрудника на время его пребывания вне места основной службы. Она составляет среднедневной заработок, помноженный на количество дней деловой поездки. Если время пребывания в командировке приходится частично на выходные или праздничные дни, заработная плата за эти сутки рассчитывается в двойном размере.
6. По возвращении из поездки сотрудник заполняет авансовый отчет о произведенных расходах по форме № АО-1 и прилагает подтверждающие документы: проездные билеты, ваучер на проживание в гостинице, путевой лист, чеки на оплату ГСМ при необходимости.
7. Подводятся итоги: достигнута ли цель командировки? Работник готовит письменный отчет или представляет документы, подтверждающие факт выполнения служебного задания.
Что, если заявленная цель поездки не достигнута?
Можно ли расходы по командировке в этом случае принять к учету для снижения налогооблагаемой базы? Этот вопрос до сих пор вызывает споры между бухгалтерами и представителями ФНС. Последние утверждают, что затраты по нерезультативной поездке не принимаются к налоговому учету.

Бухгалтера и владельцы фирм, в свою очередь, выдвигают иски на предмет признания того, что командировка сотрудника носит производственный характер вне зависимости от ее результата. Нередко им удается отстоять свою точку зрения в суде.
В частности, очень распространен пример цели командировок - «Подписать контракт с заказчиком». Есть вероятность, что сделка не состоится. Налоговики считают в этом случае необоснованным отнесение затрат по командировке к расходам для снижения прибыли. Однако руководителям предприятий не раз удавалось доказать, что в ходе переговоров установились крепкие деловые связи с потенциальными заказчиками, которые могут привести к заключению контракта в будущем. Суд признавал право налогоплательщика принять командировочные расходы к налоговому учету.
«Универсальные» формулировки для служебных заданий
В настоящее время опытные аудиторы рекомендуют: если есть сомнения в том, что цель поездки будет достигнута, лучше обозначить ее в приказе общими фразами. При постановке задач разрешено использовать свободные формулировки. Приведем примеры целей командировок, не обязывающих сотрудника подтверждать документально факт выполнения задания:
«Иванов И. И направляется в г. Н-ск для:
- решения производственных вопросов,
- переговоров о возможном сотрудничестве,
- установления деловых контактов,
- исследования рынка на предмет возможности приобретения товара».
Командированный работник не выполнил обозначенное в приказе задание
Если была поставлена конкретная цель, и она не достигнута, допустимо истребовать от сотрудника объяснительную записку, содержащую информацию о том:
- почему не удалось выполнить служебное задание,
- каков результат поездки,
- чем состоявшееся «путешествие» экономически выгодно для фирмы.
При наличии письма от служащего налоговые органы, как правило, признают правомерным принятие командировочных расходов к налоговому учету.
Какие условия необходимо соблюсти при назначении служебного задания?
К сожалению, в нормативных документах не указаны в качестве образца правильные примеры целей командировок. Задачи, которые сотрудник должен решить за время поездки, работодатель определяет самостоятельно. Однако при составлении приказа важно учесть некоторые моменты:
- Для того чтобы командировочные расходы можно было принять к налоговому учету, производственная необходимость перемещения сотрудника в другой город или страну должна быть очевидной. Так, например, затраты, связанные с поездкой на корпоративное торжество или церемонию вручения награды, нельзя включить в расходы для снижения прибыли.
- Цели и задачи командировки должны соответствовать должностным обязанностям работника.
- Срок и маршрут «путешествия» не могут противоречить его причине. Например, если сотрудника отправили в служебную поездку с целью участия в выставке, он обязан отбыть в обратном направлении в течение суток после окончания мероприятия.

Командировка руководящих кадров
Первые лица компаний и их заместители выезжают в другие города и страны, как правило, для:
- проведения ключевых переговоров с партнерами,
- участия в официальных мероприятиях,
- с потенциальными заказчиками.
Командировка руководителя оформляется чаще всего не приказом по форме T9, а распоряжением, содержащим фразу: «Убываю в г.______________ с целью…». В распоряжении, как и в приказе, необходимо указать Ф.И.О. и должность сотрудника, место назначения, цель и задачи командировки.
Приведем примеры служебных заданий, которые первое лицо компании может назначить себе или своим заместителям:
- проведение переговоров с ООО «Комплект»;
- демонстрация образцов продукции ООО «Стандарт»;
- участие в выставке «Электроматериалы России» г. Москва 27 сентября 2016 г.;
- проведение презентации для участников встречи «Космотехника» 20 июля 2016 г.;
- участие в семинаре «Как пережить финансовый кризис» 21 августа 2016 г., проводимом ООО Учебный центр «Консультация» в г. Москве;
- выступление с лекцией перед студентами и аспирантами Московского государственного университета на тему «Государственная поддержка отечественного производителя»;
- обмен опытом с участниками конференции «Бизнес легко и с удовольствием», проводимой с 10 по 15 октября 2016 г.;
- повышение профессионального уровня;
- ознакомление с новыми технологиями.
Командировка директора и его заместителей может быть также связана с проверкой качества работы филиалов компании. Приведем примеры:
- подведение итогов финансово-хозяйственной деятельности дочернего предприятия ООО «Наша фирма» за 1-е полугодие 2016 г.;
- участие в ревизии финансово-торговых операций филиала ООО «Предприятие» в г. Н-ске;
- проведение анализа качества работы и аттестации персонала дополнительного офиса № 0233 в г. А-ске с 02 по 10 сентября 2016 г.
При необходимости цель командировки может быть разделена на несколько более узких задач. Они обычно не указываются в приказе, но отражаются во внутренних документах компании.
Так, например, к цели «проведение переговоров с ООО «Перспектива» о возможном сотрудничестве» могут быть выставлены такие задачи:
- Знакомство и личная встреча с генеральным директором ООО «Перспектива»: демонстрация рекламных материалов, образцов продукции, обсуждение условий поставки.
Планируемый результат:
- установить контакт с руководителем ООО «Перспектива»,
- довести до него информацию о конкурентных преимуществах продукции ООО «Наша компания» и выгодах сотрудничества,
- договориться о заключении контракта на поставку первой партии товара.
2. Участие в совещании с отделом закупок ООО «Предприятие», обсуждение условий контракта.
Планируемый результат:
- Добиться права на поставку товара на условиях 100% предоплаты, при условии предоставления ООО «Перспектива» оптовой скидки в размере не более 20% от цены, указанной в прайс-листе (1 вариант);
- Договориться о поставке товара в объеме одной тонны сырья в месяц, без скидки, с рассрочкой платежа на срок не более 3-х недель (2 вариант).
По возвращении из поездки директор подводит итоги, достигнута ли цель командировки.
Деловые поездки менеджеров по продажам
Как оформить командировку сотрудника, ответственного за обслуживание клиентов и сбыт продукции? Перед менеджерами по продажам обычно ставятся четкие цели, выраженные в количественных показателях. От того, насколько качественно и результативно работник выполняет бизнес-план, зависят его заработки и перспективы карьерного роста.
Если сотруднику, ответственному за работу с клиентами, не удается выполнить главную задачу деловой поездки (совершить продажу), работодатель все равно желает получить максимум информации о потенциальном заказчике, перспективах сотрудничества с ним, а также о причинах, по которым не удалось заключить сделку.
Кроме того, руководителю компании, нацеленной на расширение клиентской базы, важно понимать, с кем из фирм-конкурентов сотрудничает потенциальный заказчик и на каких условиях заключены договора.
Поэтому когда менеджер по продажам отправляется в командировку, перед ним ставят многоуровневую цель, включающую в себя задачи, касающиеся не только переговоров с заказчиком, но и сбору рыночной информации.
Основное служебное задание может звучать следующим образом:
- проведение переговоров и установление первичного контакта с ООО «Будущий клиент»;
- заключение договора на поставку материалов для компании АО «Заказчик»;
- расширение клиентской базы, изучение возможностей рынка г. Н-ска;
- участие в выставке «Стройматериалы сегодня» 01 августа 2016 г.;
- обмен опытом с менеджерами по продажам Западного филиала компании; участие в корпоративной конференции «Прибыльные сделки»;
- обучение новых сотрудников отдела сбыта Западного филиала;
- организация и проведение семинара «Успешная работа».
«Заключение контракта на поставку товара» - наиболее популярная цель командировок сотрудников, ответственных за работу с клиентами. Она может быть раскрыта в задачах:
- встреча с представителем отдела закупок ООО «Будущий заказчик», выявление и анализ потребностей;
- визит на предприятия-конкуренты ООО «Соперник 1» и АО «Соперник 2» качестве «тайного покупателя»: получение прайс-листов, сбор информации об условиях сотрудничества с заказчиками, составление отчета для отдела маркетинга, выявление сильных сторон ООО «Соперник 1» и АО «Соперник 2»;
- переговоры с начальником отдела закупок ООО «Будущий клиент», демонстрация образцов продукции, согласование условий контракта;
- встреча с генеральным директором ООО «Будущий клиент», подписание контракта.
По возвращении из поездки менеджер по продажам обязан представить отчет о выполнении каждой задачи и полученных результатах. К нему прилагаются протоколы проведенных переговоров, анализ потребностей потенциального клиента, материалы для маркетинговых исследований, копии коммерческих предложений, подписанный контракт (при наличии).
Аналогичным образом могут быть сформулированы цели командировки для начальника клиентского подразделения или директора департамента продаж.
Перед руководящим составом могут быть поставлены и такие задачи:
- проведение внутрифирменного аудита сделок по реализации,
- контроль за работой филиала компании,
- участие в собрании Комитета по улучшению качества обслуживания клиентов,
- предоставление отчета о продажах перед членами совета директоров на ежегодном собрании.
Командировки с целью приобретения материалов
Директора предприятий, а также сотрудники подразделений, занятых закупками, часто отправляются в командировки для того, чтобы приобретать товары для нужд предприятия.

В этом случае в приказе можно указать любой пример цели командировок из следующих:
- проведение переговоров с ООО «Возможный поставщик 1» и ООО «Возможный поставщик 2», обсуждение условий сотрудничества;
- установление деловых контактов с ООО «Завод», изучение процесса производства и образцов продукции;
- заключение контрактов на приобретение сырья и комплектующих с ООО «Материал» и АО «Детали»;
- согласование условий договора с поставщиком ООО «Производитель».
Поездки работников, занятых на производстве
Часто «путешествовать» приходится инженерам по установке и монтажу оборудования, строителям, рабочим. Для данных специалистов актуален любой пример задачи командировки из указанных:
- монтаж и первичное тестирование производственного оборудования «Линия-1» в цехах компании АО «Заказчик»,
- установка, наладка и запуск в работу оборудования «Конвейер-100»,
- гарантийное обслуживание станка «А-2»,
- регламентные работы на производственной линии АО «Заказчик»,
- внеплановый ремонт, исправление поломки станка,
- профилактика оборудования.
Деловые поездки водителей
«Работникам руля» часто приходится выезжать в другие города, с целью перевозки грузов, документов, доставки специалистов к местам работы.
Командировка сотрудника данной категории обычно связана с выполнением таких заданий:
- доставка коммерческого директора ООО «Стандарт» к месту ведения переговоров с ООО «Клиент»,
- получение материалов на складе поставщика, доставка груза на территорию ООО «Наша фирма»,
- ремонт автомобиля, приобретение запчастей,
- техническая диагностика автомобиля в сертифицированном автосервисе.
Заключение

Теперь вам известно, на какие моменты важно обратить внимание, оформляя командировку сотрудника. В данной статье вы можете подобрать пример цели командировок, подходящий персонально к вашему случаю.
Пожалуй, нет такой организации, которая не направляла бы своих работников в командировки. Служебные поездки преследуют самые разные цели: представительство и заключение договоров, обслуживание оборудования, приобретение запасов, реализация продукции, обучение… Но при всём разнообразии они имеют общие черты документального оформления и учёта. Эксперты сервиса «Моё дело» проанализировали наиболее часто задаваемые вопросы по командировкам.
Каких работников можно направить в командировку?
Организация вправе направлять в командировку только работников, состоящих с ней в трудовых отношениях (в т. ч. совместителей, надомников, иностранных работников).
Подтверждение: ст. 166 Трудового кодекса РФ, п. 2 Положения, утверждённого Постановлением Правительства РФ № 749 от 13 октября 2008 г.
Работнику, который направлен в командировку, предоставляются предусмотренные трудовым законодательством гарантии, а именно:
Сохранение места работы (должности);
Сохранение среднего заработка на время нахождения в командировке;
Возмещение расходов, связанных с командировкой (расходов по проезду, найму жилья, суточных и др.).
Указанные гарантии распространяются и на совместителей (как внутренних, так и внешних). При этом совместителю средний заработок за время нахождения его в командировке нужно сохранять только у того работодателя, который направил его в командировку. Если же работник направлен в командировку одновременно как по основному месту работы, так и по совместительству, средний заработок нужно сохранять у обоих работодателей. Возмещение расходов по командировке в этом случае распределяется между работодателями по соглашению между ними (ч. 1 ст. 168, ч. 2 ст. 287 Трудового кодекса РФ).
Следует помнить о том, что некоторых работников можно направить в командировку только с их письменного согласия и при условии, что командировки не запрещены им в соответствии с медицинским заключением. Это касается:
Женщин, имеющих детей в возрасте до трёх лет;
Матерей (отцов), воспитывающих детей до пяти лет без супруга (супруги);
Работников, которые имеют детей-инвалидов;
Работников, которые ухаживают за больными членами семьи (при наличии медицинского заключения) (ч. 2-3 ст. 259 Трудового кодекса РФ).
Комментарий: Получая согласие на командировку от указанных работников, необходимо письменно уведомить их о том, что они вправе отказаться от командирования. Удобно оформить единое уведомление, которое будет сочетать в себе и информацию о праве отказаться от служебной поездки, и возможность дать на неё согласие. Например, в уведомление можно включить такую формулировку: «В соответствии со ст. 259 Трудового кодекса РФ Вы вправе отказаться от командировки, поскольку у Вас есть ребёнок в возрасте до трёх лет. Отказ от направления в командировку не повлечёт для Вас привлечения к дисциплинарной ответственности. Просим Вас расписаться в получении данного уведомления (экземпляр работодателя), поставить дату его вручения и отметку о согласии (несогласии) на командировку». Заполненный образец такого уведомления (с возможностью подстановки своих данных) можно скачать с сайта www . moedelo . org .
Для них командировка под запретом
Работодатель не вправе направлять в командировку:
Беременных женщин (ч. 1 ст. 259 Трудового кодекса РФ);
Работников в период действия ученического договора. Исключение - случаи, когда командировка связана с ученичеством (ч. 3 ст. 203 Трудового кодекса РФ);
Работников, которые не достигли 18 лет. Исключение - спортсмены (ч. 3 ст. 348.8 Трудового кодекса РФ), творческие работники (ст. 268 Трудового кодекса РФ). Перечень профессий и должностей творческих работников утверждён Постановлением Правительства РФ № 252 от 28 апреля 2007 г.;
Граждан, которые трудятся на основании гражданско-правовых договоров.
Срок командировки: есть ли ограничения?
Максимальный срок нахождения работника в командировке (в том числе и заграничной) законодательством не установлен. Исключение - иностранные работники, командируемые за пределы тех регионов России, в которых им выдано разрешение на работу. В отношении них определены максимальные сроки нахождения в командировке (п. 6 ст. 13 Федерального закона № 115-ФЗ от 25 июля 2002 г., приложение к Приказу Минздравсоцразвития России № 564н от 28 июля 2010 г.).
Срок командировки организация определяет самостоятельно с учётом объёма, сложности и других особенностей служебного поручения. Его нужно указать в командировочных документах, которые подписывает руководитель (или уполномоченное им на это лицо). При этом действующее трудовое законодательство не предусматривает какой-либо дифференциации командировок на краткосрочные и длительные (п. 4 Положения, утверждённого Постановлением Правительства РФ № 749 от 13 октября 2008 г., Письмо Минфина России № 03-03-06/1/304 от 28 апреля 2010 г., Письмо Минздравсоцразвития России № 924-12 от 16 марта 2010 г.).
Какие документы оформлять перед командировкой?
При направлении работника в командировку оформляются следующие документы:
- служебное задание для направления работника в командировку и отчёт о его выполнении (по форме № Т-10а). При этом графу 12 «Краткий отчёт о выполнении задания» командированный работник заполняет только после возвращения из командировки;
- приказ (распоряжение) руководителя о направлении работника в командировку (по форме № Т-9 (форме № Т-9а - применяется при направлении в командировку двух и более работников одновременно));
- (по форме № Т-10). Данный документ нужно оформлять только при направлении работника в командировку по России и в страны СНГ, с которыми заключены межправительственные соглашения. При условии, что на основании данных соглашений в документах для въезда и выезда отметки о пересечении российской границы не делаются. В остальных случаях при направлении работника в загранкомандировку удостоверение оформлять не нужно (п.7, 15 Положения, утверждённого Постановлением Правительства РФ № 749 от 13 октября 2008 г., Письма Минфина России № 03-03-04/1/469 от 17 мая 2006 г., № 03-03-04/1/660 от 8 сентября 2006 г.).
Перечень этих документов одинаков для всех командируемых работников, в том числе и при направлении в командировку руководителя организации (Письмо Роструда № 1143-ТЗ от 11 марта 2009 г.).
Подтверждение: Указания по применению и заполнению форм по учёту труда и его оплаты (№ Т-9 и № Т-9а, № Т-10, № Т-10а), утверждённых Постановлением Госкомстата России № 1 от 5 января 2004 г.
Комментарий: При оформлении многих кадровых процедур необходимым атрибутом является служебная записка заинтересованного работника, которая обосновывает необходимость соответствующего управленческого решения. Она может оформляться и перед направлением работника в командировку, объясняя цели и причины поездки, однако в составе данной процедуры служебная записка не обязательна. Подавать её нужно только в том случае, если это прямо предусмотрено во внутренних документах (в частности, в учётной политике) и (или) в локальном нормативном акте работодателя - например, в Положении о служебных командировках (п. 3 ст. 6 Федерального закона № 129-ФЗ от 21 ноября 1996 г., ч. 2 ст. 5, ч. 1 ст. 8 Трудового кодекса РФ). Форма служебной записки, порядок и случаи её заполнения законодательством не предусмотрены. Поэтому организация самостоятельно принимает решение, нужно ли её оформлять при направлении работника в командировку или нет.
Какие документы оформлять после командировки?
По возвращении из командировки нужно завершить оформление некоторых документов, выписанных при направлении работника в командировку, а также заполнить авансовый отчёт.
Дооформить нужно следующие документы: командировочное удостоверение (если оно оформлялось), отчёт о выполненной в командировке работе (оборотная сторона служебного задания). Также потребуется приложить к авансовому отчёту работника ряд других документов (например, документы, подтверждающие время нахождения в загранкомандировке, проездные документы и т. д.).
Авансовый отчёт нужно составить по унифицированной форме № АО-1. Данный отчёт вместе с документами, подтверждающими командировочные расходы (в частности, проездные билеты, счета за гостиницу и т. п.), работник должен представить работодателю в течение трёх рабочих дней по возвращении из командировки. Указанный срок распространяется как на внутренние, так и на зарубежные командировки. При этом если работник вернулся из командировки в выходной (или праздничный) день, то трёхдневный срок нужно отсчитывать с первого рабочего дня, следующего за днём возвращения.
Подтверждение: п. 4.4 Положения о порядке ведения кассовых операций, Указания по применению и заполнению формы № АО-1, утверждённого Постановлением Госкомстата России № 55 от 1 августа 2001 г., Указания по применению и заполнению форм по учёту труда и его оплаты (№ Т-10, № Т-10а), утверждённого Постановлением Госкомстата России № 1 от 5 января 2004 г.
Компенсируем командировочные расходы
Работнику, направленному в командировку, нужно компенсировать расходы, которые связаны со служебной поездкой. В частности, к ним относятся:
Расходы по проезду;
Расходы по найму жилья;
Суточные;
Другие расходы, которые работник произвёл с согласия работодателя.
Конкретные размеры, а также порядок возмещения командировочных расходов нужно закрепить в коллективном договоре или ином локальном нормативном документе, например, в Положении о командировках (ст. 168 Трудового кодекса РФ).
Чем подтвердить расходы?
Подтвердить понесённые работником командировочные расходы (в т. ч. в целях налогообложения прибыли) можно документами, которые обоснуют тот или иной вид расходов: на проезд, проживание, суточные.
Законодательством не определён конкретный перечень подтверждающих документов, которые организация может использовать, чтобы обосновать расходы на командировки работников.
По мнению Минфина России, ФНС России, документами, подтверждающими командировочные расходы работника на проезд и наём помещения , могут быть:
Авансовый отчёт (форма № АО-1), утверждённый руководителем организации;
Командировочное удостоверение (форма № Т-10);
Документы, свидетельствующие о затратах работника на проезд (в т. ч. оформленные в электронном виде), наём жилого помещения и др. (прилагаемые к авансовому отчёту).
При этом наличие таких документов, как служебное задание (форма № Т-10а) и приказ о направлении работника в командировку (форма № Т-9, форма № Т-9а), для подтверждения расходов не обязательно.
Подтверждение: Письма Минфина России № 03-03-06/1/764 от 19 ноября 2009 г., № 03-03-05/169 от 14 сентября 2009 г., ФНС России № МН-22-3/890 от 25 ноября 2009 г.
В связи с тем, что командировочное удостоверение оформляется только при командировках по территории России и в страны СНГ, при направлении работника в загранкомандировку в иные иностранные государства в наличии должны быть копии страниц загранпаспорта с отметками о пересечении границы (п. 7, 15 Положения, утверждённого Постановлением Правительства РФ № 749 от 13 октября 2008 г.).
Для обоснования затрат в виде суточных необходимы документы, оформляемые при направлении работника в командировку (в частности, командировочное удостоверение - при командировке по России, странам СНГ). Дополнительно предъявлять различные чеки и квитанции не нужно.
Подтверждение: письма Минфина России № 03-03-06/1/741 от 11 ноября 2011 г., № 03-03-06/1/206 от 1 апреля 2010 г., № 03-03-06/1/770 от 24 ноября 2009 г.
Кроме того, при соблюдении определённых условий можно учесть в целях налогообложения прибыли расходы командированного работника на:
Такси до аэропорта, из которого он отбывает в командировку;
Оплату услуг VIP-зала аэропорта;
Аренду транспортного средства в командировке;
Стоимость телефонных переговоров (доступа к сети Интернет) из гостиницы.
В каком размере выплачивать суточные?
Размер суточных организация определяет самостоятельно. Его нужно закрепить в коллективном договоре (ином локальном нормативном документе, например, в Положении о командировках). При этом размер суточных нужно установить как для командировок по России (внутренних командировок), так и для загранкомандировок (ст. 168 Трудового кодекса РФ, абз. 2 п. 16 Положения, утверждённого Постановлением Правительства РФ № 749 от 13 октября 2008 г.).
За дни нахождения работника в пути суточные нужно выплачивать в размере, установленном:
Для внутренних командировок - при проезде по территории России;
Для загранкомандировок - при проезде по территории соответствующего иностранного государства (п. 17 Положения, утверджённого Постановлением Правительства РФ № 749 от 13 октября 2008 г.).
За дни пересечения границы того или иного государства суточные нужно выплатить в размере, установленном для государства, в которое въехал работник (п. 18 Положения, утверждённого Постановлением Правительства РФ № 749 от 13 октября 2008 г.).
При этом, налогоплательщикам необходимо помнить, что гарантии и компенсации, предусмотренные , в том числе и связанные с командировкой, распространяются только на сотрудников , заключивших с организацией трудовой договор. На сотрудников, работающих по договору ГПХ (гражданско-правового характера) , нормы трудового законодательства и иных актов, содержащих нормы трудового права, не распространяются в соответствии с положениями .
Аналогичная норма содержится и в п.2 Постановления №749:
В командировки направляются работники, состоящие в трудовых отношениях
с работодателем.
Примечание : Иное командировкой не считается.
Соответственно, если сотрудник работает в компании по договору ГПХ, то направление его в поездку для служебных целей командировкой не является. А значит, обязанность компенсировать такому сотруднику командировочные расходы у организации отсутствует. Поэтому, чтобы не увеличивать цену договора ГПХ (сумму вознаграждения) на сумму расходов, связанных со служебной поездкой, а так же - не платить «лишних» налогов, возможность выплаты компенсационных сумм исполнителю поручения необходимо предусмотреть в договоре ГПХ (гражданско-правового характера) .
И в налоговом и в бухгалтерском учете при отражении хозяйственных операций, связанных со служебными командировками, возникает целый комплекс задач и вопросов, которые должна решить бухгалтерия. Направление сотрудников в командировки является частью трудовых отношений между сотрудниками и организацией. Этому вопросу посвящена .
В соответствии с данной главой, необходимо применять особый порядок расчетов по заработной плате с командировочными сотрудниками. Ведь при направлении работника в служебную командировку ему гарантируются сохранение: 1) места работы (должности), 2) среднего заработка, а также возмещение расходов, связанных со служебной командировкой в соответствии с положениями .
к меню
Порядок оформления и учета хозяйственных операций
В соответствии с требованиями , в случае направления в служебную командировку работодатель обязан возмещать работнику:
- расходы на проезд до места назначения и обратно;
- расходы по найму жилого помещения;
- суточные - дополнительные расходы, связанные с проживанием вне места постоянного жительства;
- иные расходы, произведенные работником с разрешения или ведома работодателя.
Кроме вышеперечисленных, к командировочным расходам
относятся:
- расходы на проезд в аэропорт или на вокзал в местах отправления, назначения или пересадок,
- расходы на провоз багажа,
- расходы по оплате услуг связи,
- расходы по получению и регистрации служебного заграничного паспорта, виз, других выездных документов,
- сборы за право въезда или транзита автомобильного транспорта,
- расходы на оформление обязательной медицинской страховки,
- расходы, связанные с обменом наличной валюты или чека в банке на наличную иностранную валюту,
- сборы за услуги аэропортов, комиссионные сборы,
- иные обязательные платежи и сборы.
Порядок и размеры возмещения суточных расходов, связанных со служебными командировками, определяются коллективным договором или локальным нормативным актом. Таким образом, Трудовым кодексом не устанавливаются нормы компенсационных выплат на возмещение командировочных. Работодателям предоставляется право самостоятельно определять в коллективном договоре или локальном нормативном акте (например, положении о командировках), порядок и размер возмещения расходов, связанных со служебными командировками, включая размер выплачиваемых суточных.
к меню
ПРИКАЗ на командировку, служебное ЗАДАНИЕ, Командировочное УДОСТОВЕРЕНИЕ
Для документального оформления хозяйственных операций, связанных с командировками, МОГУТ применяются унифицированные формы, утвержденные Постановлением Госкомстата РФ от 05.01.2004г. №1 «Об утверждении унифицированных форм первичной учетной документации труда и его оплаты»:
- №Т-9 «Приказ (распоряжение) о направлении работника в командировку»
- №Т-9а «Приказ (распоряжение) о направлении работников в командировку»
- №Т-10а «Служебное задание для направления в командировку и отчет о его выполнении»
содержит в себе информацию о цели поездки сотрудника и ее итоговых результатах. Является основанием для оформления приказа по форме Т-9 и служит для подтверждения экономической обоснованности расходов на командировку.
Оформить работникам направление в командировку можно по разработанным самостоятельно Распоряжению (ПРИКАЗУ) работодателя на определенный срок , для выполнения служебного поручения вне места постоянной работы (п.3 Постановления №749). В соответствии с п.6 Постановления, цель командировки работника определяется руководителем командирующей организации и указывается в служебном задании, которое утверждается работодателем.
ООО «ГАСПРОМ»
ИНН 4308123456, КПП 430801001, ОКПО 98756423
полное наименование организации
ПРИКАЗ № 90
о направлении работника в командировку
г. Москва 20.08.2019
ПРИКАЗЫВАЮ:
Направить в командировку Петрова Алексея Ивановича.
Место назначения – Россия, г. Екатеринбург, ООО «Производственная фирма "Мастер"».
Должность сотрудника – наладчик оборудования.
Структурное подразделение – инженерный цех.
Срок командировки – с 24 по 26 августа 2019 года (3 календарных дня).
Служебное задание – ремонт и наладка оборудования.
Транспорт (подчеркнуть) – общественный/личный/служебный/транспорт третьих лиц.
Командировка осуществляется за счет средств ООО «Производственная фирма "Мастер"».
Директор _________ А.В. Иванов
С приказом ознакомлен:
Наладчик оборудования _____________ А.Н. Петров
Направление работника в командировку за пределы РФ производится по распоряжению работодателя без оформления командировочного удостоверения, кроме случаев командирования в государства - участники СНГ, с которыми заключены межправительственные соглашения, на основании которых в документах для въезда и выезда пограничными органами не делаются отметки о пересечении государственной границы ( Постановления).
Составляет 5 лет (при долгосрочных зарубежных командировках – 10 лет).
Форма № Т-10. Командировочное удостоверение
Документ не является обязательным с 8 января 2015 года. Если кто-то пользуется в своей практике эти документом, то можно скачать:
- Пустой бланк удостоверения (.docx, 21 Кб)
- Заполненный образец командировочного бланка (.docx, 16 Кб)
к меню
СРОКИ КОМАНДИРОВКИ, выезд, приезд в Выходные, Нет Проездных Документов
День выезда в командировку и день отъезда из командировки, приходящиеся на выходные или праздники, должны оплачивается не менее, чем в двойном размере. То же самое касается и дней нахождения в пути в период командировки.
к меню
Как подтвердить срок нахождения в командировке в случае отсутствия проездных документов
Если поездка в командировку совершена на автомобиле сторонней автотранспортной компании без оформления проездных билетов, то срок нахождения в командировке можно определить по служебной записке и по документам, подтверждающим маршрут следования транспорта. В случае отсутствия проездных документов срок пребывания работника в командировке подтвердит служебная записка и (или) иной документ от принимающей стороны, подтверждающий фактический срок пребывания сотрудника в командировке.
Примечание : Письмо ФНС России в письме от 24.11.15 № СД-4-3/20427 .
Согласно Положения об особенностях направления работников в служебную командировку (утв. постановлением Правительства РФ от 13.10.08 № 749
В пункте 7 Положений сказано: фактический срок пребывания работника в месте командирования определяется по проездным документам, представляемым работником по возвращении из служебной командировки. Если проездные документы по каким-то причинам отсутствуют, фактический срок пребывания работника в командировке подтверждают документы по найму жилого помещения. При отсутствии таковых работник представляет служебную записку и (или) иной документ от принимающей стороны, подтверждающий фактический срок пребывания сотрудника в командировке (см. также письмо Роструда от 19.10.15 № 2450-6-1).
Если поездка совершена на служебном, личном транспорте или на автомобиле третьих лиц (по доверенности), то работник должен приложить к служебной записке путевой лист, маршрутный лист, счета, квитанции, кассовые чеки и иные документы, подтверждающие маршрут следования транспорта.
Положения о командировках охватывают не все возможные варианты проезда работника в командировку. В частности, в этом документе не оговорено, как определить время пребывания сотрудника в месте командирования, если поездка совершена на машине сторонней автотранспортной компании (на основании соответствующего договора), при которой не выдаются билеты.
к меню
Какими документами можно подтвердить фактический срок пребывания сотрудника в командировке?
В Федеральной налоговой службе считают, что для любых ситуаций, при которых проезд не обязан сопровождаться оформлением проездных документов, следует руководствоваться положениями абзаца второго пункта 7 Положения о командировках. То есть срок нахождения работника в командировке может быть определен по служебной записке и по документам, подтверждающим использование данного транспорта для проезда к месту командирования и обратно (путевым листам, маршрутным листам, счетам, квитанциям, кассовым чекам и иным документам, подтверждающим маршрут следования транспорта). При этом указанный в служебной записке работника срок не должен выходить за рамки срока, зафиксированного в соответствующем решении руководителя о направлении работника в командировку.
к меню
ОПЛАТА сотруднику расходов, связанных со служебной поездкой, Размер, расчет и выплата СУТОЧНЫХ, Бухгалтерская СПРАВКА
С 2017 года страхователям не удастся сэкономить на страховых взносах благодаря повышенным командировочным выплатам. В НК РФ внесены изменения, согласно которым страховыми взносами не облагаются только суточные в пределах установленных лимитов ().
Примечание : Нормы суточных для целей налогообложения при командировках по России и загранкомандировках (.pdf 120 Кб)
Для российских командировок лимит суточных равен 700 рублей, а для загранпоездок - 2 500 рублей.
Компании и ИП вправе не менять утвержденные размеры суточных. Но нужно учесть тот фактор, что при повышенных размерах суточных придется заплатить страховые взносы с превышения.
к меню
ПРИКАЗ об установлении норм суточных по командировкам по России и за границу
Понадобится для учета суточных при расчете налога на прибыль. Суточные в размере, утвержденном в коллективном договоре или приказе руководителя, можно полностью учесть в расходах.
Форма приказа об установлении норм суточных – произвольная. В тексте приказа укажите период, на который устанавливаются суточные, особенности служебных командировок и размер суточных.
Примечание : Скачать приказ об установлении норм суточных (.docx, 17 Кб)
Размер суточных при командировке
Суточные выдаются в составе аванса на командировку с учетом планируемого срока поездки (статья 168 ТК.)
А если выплатить суточные не в составе аванса на командировку? Например, когда сотрудник вернется, выдать ему деньги с учетом фактического срока поездки. В таком случае придется дополнительно рассчитать и выплатить компенсацию за задержку выплаты суточных – по аналогии с компенсацией за задержку зарплаты. Так считают судьи (апелляционное определение Верховного суда Республики Татарстан от 13.07.2015 № 33-10274/2015, кассационное определение Омского областного суда от 25.01.2012 № 33-413/2012).
Выплата суточных, так же как и возмещение командировочных расходов, может осуществляться организацией как в наличной, так и в безналичной формах. В случае выдачи наличных денег из кассы предприятия, сотрудник, направляющийся в командировку, как подотчетное лицо, обязан составить в произвольной форме на выдачу подотчетных сумм. Данное заявление должно содержать собственноручную надпись руководителя компании о сумме наличных денег и о сроке, на который они выдаются. В заявлении так же должна быть дата и подпись руководителем компании.
В настоящее время компании все чаще используют безналичные средства для расчетов с подотчетными лицами. А при нахождении сотрудников в командировка, безналичные расчеты становятся особенно актуальны. Однако, при перечислении подотчетных сумм на «зарплатные» пластиковые карты сотрудников могут возникнуть определенные налоговые риски. Они связаны с переквалификацией денежных средств, перечисленных как подотчетные в заработную плату. Налоговые органы при проведении проверки на такие суммы могут доначислить страховые взносы, НДФЛ, пени и штрафы.
Чтобы не вступать в конфликты с налоговыми органами и минимизировать налоговые риски, организации могут обезопасить себя следующим образом:
- Отразить в учетной политике для целей бухгалтерского и налогового учета организаций возможность перечисления безналичных денежных средств на выдачу подотчетных сумм с использованием любых реквизитов сотрудников.
- Четко указывать назначение платежа именно как «перечисление подотчетных средств» и настаивать на своей позиции, в случае, если обслуживающий банк попытается изменить назначение платежа.
- Своевременно и в полном объеме вести учет авансовых отчетов и приложенных к нему подтверждающих документов.
При направлении работника в командировку на территории двух или более иностранных государств суточные за день пересечения границы между государствами выплачиваются в иностранной валюте по нормам, установленным для государства, в которое направляется работник ( №749).
Если сотрудник заболел во время своего пребывания в служебной командировке, то ему:
- возмещаются расходы по найму жилого помещения (кроме случаев, когда командированный работник находится на стационарном лечении),
- выплачиваются суточные в течение всего времени, пока он не имеет возможности по состоянию здоровья приступить к выполнению возложенного на него служебного поручения или вернуться к месту постоянного жительства.
За период временной нетрудоспособности сотруднику выплачивается пособие по временной нетрудоспособности в соответствии с законодательством РФ. При этом временная нетрудоспособность должна быть подтверждена документально в установленном порядке (п.25 Постановления №749).
к меню
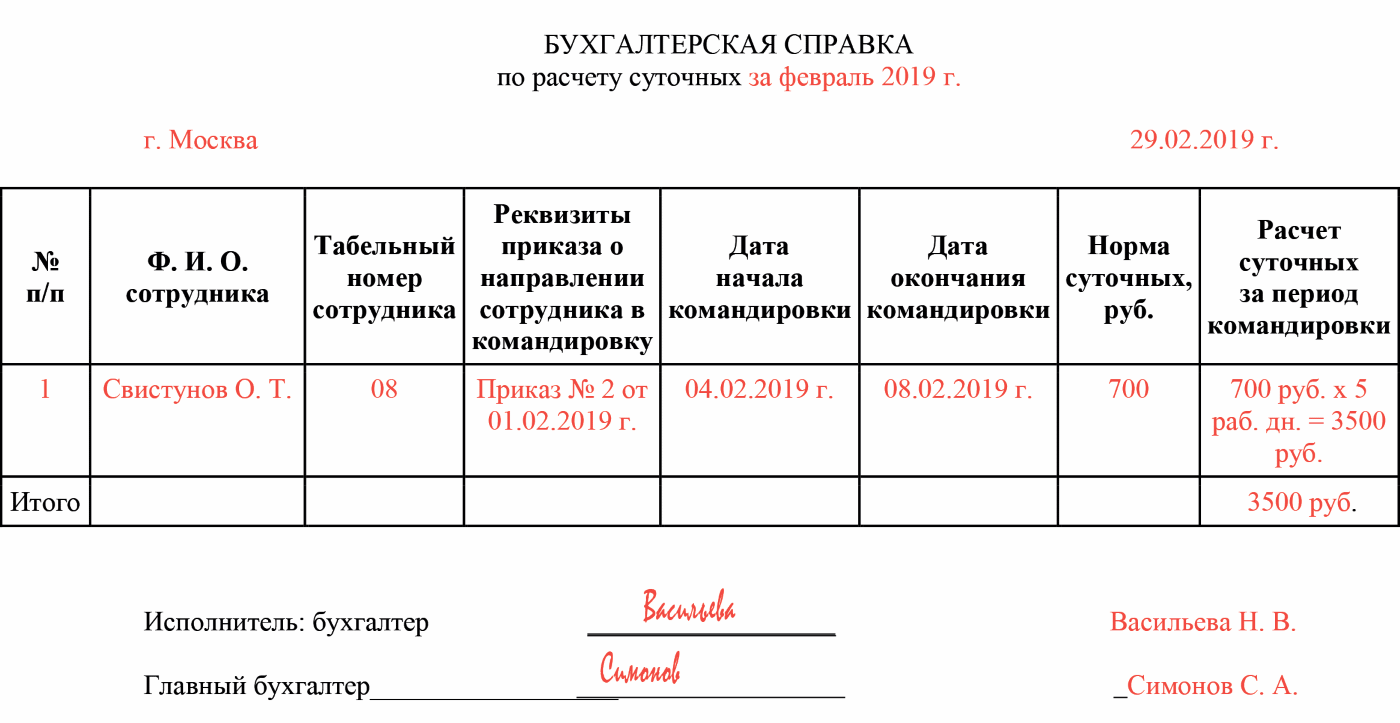
Бухгалтерская справка, Расчет суточных
Понадобится, чтобы обосновать размер выплаченных суточных, например, в случае налоговой проверки.
Суточные сотрудникам выплачиваются:
- за каждый день пребывания в командировке, включая выходные и праздничные дни;
- за все дни нахождения в пути (включая день отъезда и приезда), в том числе за время вынужденной задержки.
Размер суточных для командированных сотрудников, согласно статье 168 Трудового кодекса РФ, можно установить коллективным (трудовым) договором или приказом руководителя. Этот размер определяют:
- в коммерческих организациях – самостоятельно;
- в организациях госсектора – соответствующими нормативно-правовыми актами.
Скачать справку расчет для выплаты суточных (.docx, 19 Кб)
к меню
ДОКУМЕНТАЛЬНОЕ подтверждение командировочных, ОТЧЕТ о командировке
В соответствии с п.24 Постановления №749, возмещение иных расходов, связанных с командировками в случаях, порядке и размерах, определяемых коллективным договором или локальным нормативным актом, осуществляется при представлении документов, подтверждающих эти расходы:
- авансовый отчет об израсходованных в связи с командировкой суммах и произвести окончательный расчет по выданному ему перед отъездом в командировку денежному авансу на командировочные расходы. К авансовому отчету прилагаются оформленное надлежащим образом, документы о найме жилого помещения, фактических расходах по проезду (включая страховой взнос на обязательное личное страхование пассажиров на транспорте, оплату услуг по оформлению проездных документов и предоставлению в поездах постельных принадлежностей) и об иных расходах, связанных с командировкой;
К авансовому отчету прилагаются оформленные надлежащим образом следующие документы:
- о найме жилого помещения,
- подтверждающие расходы на проезд (включая страховой взнос на обязательное личное страхование пассажиров на транспорте, оплату услуг по оформлению проездных документов и предоставлению в поездах постельных принадлежностей),
- об иных расходах, связанных с командировкой;
- отчет о выполненной работе в командировке, согласованный с руководителем структурного подразделения работодателя, в письменной форме.
В соответствии со , расходы организации должны быть обоснованы и документально подтверждены. Данное требование относится и к командировочным расходам, произведенным.
к меню
Представлять документы, подтверждающие расходование суточных, не нужно
Чтобы учесть расходы в виде суточных, достаточно иметь авансовый отчет. Работодатель не должен требовать от вернувшегося из командировки работника чеки ККТ, счета, квитанции и другие документы, подтверждающие фактические затраты. Об этом сообщил Минфин России в письме от 11.12.15 № 03-03-06/2/72711 .
Согласно подпункту 12 пункта 1 , суточные и полевое довольствие относятся к расходам на командировки, которые в целях налогообложения прибыли учитываются в составе прочих расходов, связанных с производством и реализацией. Как и любые расходы, затраты на выплату суточных должны быть документально подтверждены. Но, как поясняют в Минфине, отчитываться по суточным работник не должен . Другими словами, он не обязан представлять чеки, квитанции и прочие документы, подтверждающие расходование суточных.
Датой осуществления расходов на командировки признается дата утверждения авансового отчета (подп. 5 п. 7 ). Соответственно, для того, чтобы списать средства, выделенные на оплату суточных, достаточно иметь авансовый отчет.
к меню
Письма Минфина о расходах на командировки
1. Документы, подтверждающие расходы по оплате проездных документов (билетов) и услуг гостиницы
В своем Письме от 10.11.2011г. №03-03-07/51 , Минфин указал перечень документов, необходимых для подтверждения расходов по оплате проездных документов командированными сотрудниками.
«При направлении работника в командировку документами, подтверждающими его расходы по оплате билетов и (или) услуг гостиницы, являются:
- чек контрольно-кассовой техники;
- слипы, чеки электронных терминалов при проведении операций с использованием банковской карты, держателем которой является работник;
- подтверждение кредитного учреждения, в котором открыт работнику банковский счет, предусматривающий совершение операций с использованием банковской карты, проведенной операции по оплате;
- или другой документ, подтверждающий произведенную оплату, оформленный на утвержденном бланке строгой отчетности.»
Примечание : Командированные сотрудники не должны забывать о документах, подтверждающих оплату произведенных расходов (чеках ККТ и слипах).
к меню
2. Как подтвердить расходы, если оформляются электронные проездные документы.
Порядок подтверждение расходов при оформлении электронных билетов раскрыт в Письме Минфина от 27.02.2012г. №03−03−07/6 :
«В случае оформления проездных документов электронными пассажирскими билетами необходимо учитывать, что согласно п. 2 Приказа Минтранса России от 08.11.2006 №134 «Об установлении формы электронного пассажирского билета и багажной квитанции в гражданской авиации» маршрут/квитанция электронного пассажирского билета и багажной квитанции (выписка из автоматизированной информационной системы оформления воздушных перевозок) является документом строгой отчетности и применяется для осуществления организациями и индивидуальными предпринимателями наличных денежных расчетов и (или) расчетов с использованием платежных карт без применения контрольно-кассовой техники.
Таким образом, если авиабилет приобретен в бездокументарной форме (электронный билет), то оправдательными документами, подтверждающими расходы на приобретение авиабилета для целей налогообложения, являются сформированная автоматизированной информационной системой оформления воздушных перевозок маршрут/квитанция электронного документа (авиабилета) на бумажном носителе, в которой указана стоимость перелета, посадочный талон, подтверждающий перелет подотчетного лица по указанному в электронном авиабилете маршруту.
к меню
3. Документальное подтверждение расходов по найму жилья при командировке
Командировочные расходы, не подтвержденные документами, облагаются страховыми взносами
Если командированный работник не представил документы, подтверждающие его расходы на проезд и наем жилья, то работодатель обязан начислить страховые взносы на сумму компенсации таких затрат. Такая позиция выражена в письме Минфина от 09.02.18 № 03-04-05/7999 .
4. Какими документами можно подтвердить расходы на наем жилья, если во время командировки сотрудник поселился у частного лица
В этом случае расходы подтверждаются договором или актом с наймодателем. Потому что во время командировки сотрудник вправе проживать не только в гостинице, но и в другом жилом помещении (например, на съемной квартире). Подтвердить расходы на наем жилья в данной ситуации можно документами, составленными в произвольной форме ( , постановление ФАС Северо-Западного округа от 26 февраля 2008 г. № А26-1621/2007). Например, актом, подписанным наймодателем (владельцем квартиры), с одной стороны и нанимателем (командированным сотрудником) с другой. В этом документе должны быть все обязательные реквизиты, предусмотренные Закона от 6 декабря 2011 г. № 402–ФЗ.
Если организация самостоятельно арендует для командированных сотрудников частное жилье, с его владельцем можно заключить долгосрочный договор. Это целесообразно, если организация регулярно командирует своих сотрудников в один и тот же населенный пункт. Размер арендной платы в договоре можно указать за любой период. В этом случае документом, подтверждающим расходы на наем жилья, тоже может быть акт.
Обязательно зафиксируйте в акте факт оплаты, поскольку в противном случае будет считаться, что сотрудник не понес расходы. Фиксация факта оплаты необходима для признания затрат на проживание в составе расходов при расчете налога на прибыль ()
5. Работник провел отпуск в месте командировки: оплата обратного билета облагается НДФЛ и взносами?
После выполнения служебного задания работник не возвращается из места командировки, а остается там для проведения отпуска. Должен ли работодатель начислить страховые взносы на стоимость приобретенного для сотрудника обратного билета к месту постоянной работы? Да, должен, ответила ФНС России в письме от 11.05.18 № БС-4-11/8968.
к меню
Заполнить, проверить и сдать расчет по страховым взносам через интернет
РАСХОДЫ на общественный транспорт, такси, другие расходы во время командировки
Затраты на поездки сотрудника в общественном транспорте в городе, куда он командирован, можно учесть при налогообложении прибыли. Работодатель обязан возместить сотруднику расходы по проезду, то есть затраты на поездку к месту командировки и обратно – к месту постоянной работы (п. 12 Положения, утвержденного постановлением Правительства РФ от 13 октября 2008 г. № 749). Возмещение иных транспортных расходов командированного не предусмотрено . Однако расходы на поездки сотрудника городским транспортом во время командировки можно учесть в составе командировочных расходов (). Это будут дополнительные затраты на командировку.
Чтобы учесть данные расходы в целях налогообложения прибыли, предусмотрите их возмещение в локальных нормативных актах (например, в коллективном договоре, положении о командировках в организации). Кроме того, они должны быть экономически обоснованны и документально подтверждены (п. 1 ст. 252 НК РФ).
Примечание : Письма Минфина России от 21 июля 2011 г. № 03-03-06/4/80, ФНС России от 12 июля 2011 г. № ЕД-4-3/11246.
Суммы компенсации расходов на проезд сотрудника в городском транспорте во время командировки не облагаются НДФЛ. Но только если эти суммы учтены в составе суточных и в пределах норм, установленных Налогового кодекса РФ для суточных (не более 700 руб. за каждый день нахождения в командировке по России и не более 2500 руб. в день при поездках за рубеж). Такой вывод следует, в частности, из постановления ФАС Северо-Западного округа от 24 ноября 2006 г. № А26-11318/2005-210.
Страховые взносы на обязательное пенсионное (социальное, медицинское) страхование и на страхование от несчастных случаев и профзаболеваний на суммы возмещения расходов на поездки сотрудника во время командировки нужно начислить. Это связано с тем, что перечни выплат сотрудникам, на которые не начисляются страховые взносы, являются закрытыми. И такой вид выплат, как компенсация затрат сотрудника на поездки в общественном транспорте в городе, куда он командирован, в них не назван. Такой вывод следует из положений пункта 1 части 1 и на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, абзацев 10 и 12 подпункта 2 пункта 1, пункта 2 статьи 20.2 Закона от 24 июля 1998 г. № 125-ФЗ.
Сопутствующие затраты по командировке - стоимость такси, аренды машины в месте командировки, услуги V IP-залов в аэропортах и на вокзалах, упаковки багажа и другие расходы, которые одобрены руководителем подтверждаются билетами, посадочными талонами, квитанциями и т. д. Как и в случае с суточными, если билеты потерялись, то безопаснее запросить их копии у перевозчика. Или попросить другой документ, из которого будет ясно, что конкретный работник воспользовался услугами транспорта в конкретный день и в определенное время.
Некоторые виды работ могут быть связаны с необходимостью для сотрудников совершать дальние или близкие поездки, имеющие непосредственную связь с выполнением основных трудовых обязанностей. По ст. 166 ТК РФ , служебная командировка — это любой выезд работника в рабочее время за пределы предприятия, связанный с выполнением трудовых задач. Минимальный срок служебной командировки может составлять один рабочий день, а вот максимум не ограничен. Длительность командировки определяется необходимостью выполнить поставленную задачу с учетом ее сложности и объема. Оформлять отъезд сотрудников в командировки работодатель должен официально, заранее определяя их цели и задачи.
В долговременных командировках, связанных с выездом за пределы родного населенного пункта, сотрудникам полагаются суточные — дополнительные средства на проживание. Также они могут рассчитывать на компенсацию транспортных расходов и оплату найма жилья.
Важно понять отличия командировки от работы, выполнение которой связано с постоянными разъездами. Представим сходства и различия в виде таблицы:
| Признаки |
Командировка |
Работа разъездного характера |
|---|---|---|
| Количество поездок |
Разовые, до нескольких раз в год. |
Постоянные. |
| Регулирующие нормы | ||
| Регион поездок |
Любой, прописывается в трудовом договоре. |
|
| Характер работы |
Выполнение конкретных отдельных задач или поручений работодателя. |
Осуществление основных трудовых обязанностей. |
| Оплата |
Из расчета среднедневного заработка. |
Оклад, ставка (условия содержит трудовой договор). |
| Оформление |
Специальный приказ (распоряжение) руководителя. |
Порядок регулируется работодателем в локальных нормативных актах. |
| Возмещение расходов при поездке |
|
|
| Варианты возмещения расходов |
В соответствии с подтверждающими документами, приложенными к авансовому отчету. |
По локальным нормативным актам:
|
| Оправдательные документы |
|
В соответствии с локальными нормативными актами либо авансовый отчет. |
Командировка: оформление документов 2019 год
По результатам изменений, внесенных Постановлением Правительства от 29.07.2015 № 771, для официального оформления командировки в настоящее время используются всего два документа:
- Приказ по форме Т-9 или Т-9а — основной бланк, который определяет направление, цель поездки, ее длительность и т. д.
- Авансовый отчет по форме АО-1 — документ, которым работник доказывает произведенные им расходы с прикреплением подтверждающих документов.
В соответствии со вступившими в силу изменениями, заполнять служебное задание и командировочное удостоверение, равно как и регистрировать выезд в специальном журнале, теперь не обязательно. При этом организации, которые привыкли к такому способу оформления, могут не отказываться от составления вышеперечисленных бумаг, тем более что законодательно это не запрещено. В этом случае порядок документального оформления командировки должен быть прописан во внутренних локальных нормативных актах организации.
Оформление приказа
Составляет приказ о направлении в командировку кадровик организации. Существуют два вида бланков: форма Т-9 — на одного сотрудника и форма Т-9а — сразу на группу работников. Приказ может быть составлен в свободной форме, без использования утвержденного бланка, но в нем обязательно должны быть указаны:
- реквизиты организации-работодателя;
- Ф.И.О. и должность работника;
- место отправления;
- место назначения;
- срок пребывания в поездке;
- цель командировки;
- размер суточных.

Руководитель компании подписывает документ и возвращает его в отдел кадров. Командируемый знакомится с приказом под подпись. Если поездка планируется дальняя и продолжительная, работник самостоятельно или при помощи уполномоченных организацией лиц заказывает проездные билеты и бронирует для проживания номер в гостинице. На основании приказа и предварительной сметы предстоящих расходов бухгалтерия компании рассчитывает сумму аванса, который должен включать в себя суточные, средства на оплату проезда и проживания (если они не были оплачены заранее). Аванс можно выдавать сотруднику двумя способами:
- наличными из кассы организации;
- безналичным способом, путем перевода средств на карту сотруднику.
Срок выплаты аванса определяется локальными нормативными актами организации. В поездке следует собирать все чеки и квитанции, так как при написании авансового отчета они привлекаются в качестве подтверждения произведенных расходов.
Если на выполнение работы, поручения выделены сжатые сроки, а сделать предстоит много, и трудится приходится больше, чем в обычные дни, то в табеле это тоже надо будет отразить кодом, который для этого принят в организации. Работа будет оплачиваться по сверхурочному тарифу.
Однодневная командировка: оформление документов, 2019 год
Минимальная длительность поездки может составлять один день. Она предполагает выезд работника в пункт, из которого представляется возможность вернуться в место проживания в тот же день. Порядок оформления коротких рабочих поездок практически не отличается от многодневных. Различия заключаются в порядке оплаты. Расходы на транспорт обязан возместить работодатель при наличии у работника проездных документов. Что касается суточных, то они при таких коротких рабочих поездках не выплачиваются, в соответствии с пунктом 10 Постановления Правительства РФ от 13.10.2008 № 749. Исключение составляют однодневные заграничные командировки. Размер суточных в этом случае составляет половину от установленной нормы. Эти цифры должны быть оговорены в локальных нормативных актах организации.
Местная командировка: оформление документов, 2019 год
Местной принято называть служебную поездку, не требующую от сотрудника выезда за пределы населенного пункта, в котором находится организация-работодатель. Командировка сотрудника в близкую поездку оформляется при помощи служебной записки, чтобы его отсутствие на рабочем месте не считалось прогулом. Расходы никак не возмещаются, так как они попросту отсутствуют (но если сотрудник все же умудрится потратить свои деньги на проезд, работодатель будет обязан возместить его расходы на основании предоставленных документов).
Командировка в выходной день: оформление документов, 2019 год
Бывает так, что работнику приходится начинать рабочую командировку в выходные дни или праздники. Например, выехать заранее, чтобы провести в месте назначения полную рабочую неделю, необходимую для решения поставленной задачи. В таких ситуациях за отработку в выходные полагается повышенная оплата труда или, по желанию сотрудника, ему предоставляется отпуск в любой другой день года, по ст. 153 ТК РФ . Это актуально и в случае, если на выходной день приходится возвращение. Проезд и другие командировочные расходы компенсируются по обычным правилам.
Командировка во время отпуска, особенности 2019 года
Изредка возникает необходимость для решения срочной задачи отправить в командировочную поездку специалиста, который находится в отпуске. Сделать это, по ст. 125 ТК РФ , можно исключительно с согласия работника. На время командировки сотрудник должен быть официально из отпуска отозван специальным приказом работодателя, выполненным в произвольной форме. В приказе прописываются причины отзыва, указывается дата выхода на работу и количество неиспользованных дней отпуска. Сотруднику необходимо обозначить свое согласие в письменном виде. Далее все оформляется по стандартным правилам. Оставшиеся дни отпуска должны быть предоставлены сотруднику для отдыха в любое, выбранное им время. Либо они могут быть добавлены к отпуску в будущем году.
В такой исключительной ситуации бухгалтеру нужно помнить, что при изменении срока отпуска сотрудника должна измениться и сумма получаемых отпускных. Поскольку отпускные выплачиваются до выхода в отпуск, у отозванного работника может возникнуть перед работодателем кредиторская задолженность, соответствующая сумме переплаченных отпускных за неиспользованные дни отпуска. Бухгалтер организации должен решить, как поступить с этой суммой: перезачесть или вернуть на счет организации.
Командировка за рубеж: правила 2019 год
Если сотрудник отправляется за рубеж и для заграничной командировки ему необходимо сделать заграничный паспорт и оплатить визовый сбор, то организация-отправитель должна компенсировать эти расходы. Аванс в данном случае может быть выдан в рублях или в валюте. Если сотрудник получил аванс в рублях и самостоятельно обменивал валюту, важно сохранить и приложить к авансовому отчету справку из обменного пункта. Изменение курса валют на дату обмена и дату утверждения отчета может отразиться на компенсации командировочных расходов. Без справки, в которой отмечен курс покупки-продажи, перерасчет в рубли будет проводиться по курсу, актуальному на день утверждения авансового отчета, и, в зависимости от экономической обстановки, сумма, положенная к возмещению, может уменьшиться.
Как уже упоминалось, в заграничных поездках полагаются повышенные суточные. Дни, в течение которых суточные начисляются по повышенному тарифу, ограничиваются отметками о пересечении государственной границы. В соответствии с Постановлением УФНС России по г. Москве от 08.08.2008 № 28-11/074505, в случае когда в бухгалтерии нет загранпаспорта командировочного, основанием для расчета суточных являются приказ руководителя об отправке в поездку, распечатка или ксерокопия билета или посадочного талона и счет за оплату проживания в отеле. Если от границы предстоит долгий путь или командировка еще некоторое время продолжается на территории РФ, то оставшиеся дни оплачиваются по внутреннему тарифу. Важно, чтобы все подтверждающие документы на иностранном языке прикладывались к авансовому отчету с построчным переводом на русский.
Отчет о командировке
Важная задача для командировочного — аккуратно собирать и хранить все документы, подтверждающие траты средств, связанные с организацией рабочей поездки. По возвращении в течение трех дней работник должен предоставить в бухгалтерию организации подробный авансовый отчет о поездке и денежных тратах, сведения о которых нужно доказать приложением подтверждающих документов. Авансовый отчет является документом строгой отчетности и выполняется на двустороннем бланке по форме № АО-1. На лицевой стороне бумаги указываются личные данные сотрудника, информация о поездке, выдаче средств и итоги проверки сведений уполномоченными лицами. На обороте содержатся конкретные сведения о тратах, даты, суммы и документы, подтверждающие операции.
Образец заполнения бланка авансового отчета

По существующим правилам, перед сдачей в бухгалтерию все документы (чеки, квитанции, билеты) следует аккуратно друг за другом наклеить на лист формата А4. Если сумма аванса была потрачена не полностью, остаток работник возвращает в кассу организации либо недостача может быть принудительно высчитана из его заработной платы. Если расход превысил сумму аванса, затрата может быть возмещена после одобрения руководства и согласования с главным бухгалтером организации.
Бухгалтерия
После сдачи авансового отчета командировка для сотрудника заканчивается и начинается основная работа бухгалтера, связанная с отражением в балансе движения средств и составлением налогового учета. Точнее, работа бухгалтера началась раньше. Еще когда сотруднику выдавали аванс, был сделан первый шаг, и появилась первая проводка: Дт 71 Кт 50 — если аванс был выдан наличными в кассе организации. При этом кассир составил расходно-кассовый ордер, в котором командируемый расписался за получение суммы аванса. Если аванс переводился на расчетный счет сотрудника или его зарплатную карту, то проводка такая: Дт 71 Кт 51. Подтверждением авансирования в данном случае является банковская выписка.
Следует учитывать, что любые командировочные траты, положенные к покрытию из средств организации, прежде всего должны быть обоснованы:
- Сумма расходов должна быть документально подтверждена. Подтверждающими документами считаются проездные билеты (для авиаперелета — посадочный талон); товарные чеки; кассовые чеки с указанием приобретенного; бланки строгой отчетности (квитанции, счета и проч.).
- Необходимость затрат подтверждается и оправдывается заданием командировки.
- Командировочное задание имеет прямую связь с деятельностью компании.
Если перечисленные условия соблюдены, бухгалтер вправе уменьшить базу налога на прибыль по авансовому отчету в части проезда и оплаты найма жилья.
Сумма НДС, как правило, прописывается в подтверждающих документах отдельной строкой, так что определить ее не составляет труда. Затраты, выделение НДС и его предъявление к вычету должны отражаться отдельными бухгалтерскими проводками. Сначала списываются расходы на билеты и проживание без учета НДС (Дт 20 Кт 71), затем отдельно проводится НДС (Дт 19 Кт 71) и последней проводкой налог отправляется к вычету (Дт 68.НДС Кт 19). В стоимость билетов за рубеж и обратно НДС не закладывается, поэтому предъявлять к вычету нечего. НДС, уплаченный непосредственно за границей в сумме стоимости проездных билетов или оплаты гостиницы и выделенный в квитанции отдельной строкой, предъявить к вычету на территории РФ нельзя.
Командировка и налоги 2019 года
Страховые взносы и НДФЛ с суточных не начисляются, если их размер не превышает официально утвержденные лимиты. При заполнении отчетности сумма выплаченных суточных, если они не превышали лимит, указывается дважды. Сначала в составе сумм выплат и вознаграждений, начисленных физическому лицу, а второй раз в составе сумм, не подлежащих обложению страховыми взносами. Как правило, никаких дополнительных документов для подтверждения не требуется, но для полной ясности можно обосновать суммы бухгалтерской справкой.
Обратите внимание, что при однодневных командировках выплаты суточных таковыми не признаются, поэтому налогом облагается вся сумма.
Относительно заграничной командировки, если сотруднику была возмещена стоимость оформления загранпаспорта и визовый сбор, то эти траты принимаются в зачет для уменьшения базы налога на прибыль (конечно, если поездка состоялась).
Приведем пример основных бухгалтерских проводок, используемых при оформлении командировок:
|
Описание операции, проводки |
Документ-обоснование |
||
|---|---|---|---|
|
Выдача аванса |
|||
|
Выдача аванса наличными |
Расходный кассовый ордер |
||
|
Выдача аванса переводом на расчетный счет работника |
|||
|
Учет расходов |
|||
|
Оплата проезда и найма жилья, без учета НДС |
|||
|
Списание представительских расходов, связанных с торговой и производственной деятельностью компании |
Оправдательные документы авансового отчета после одобрения руководством |
||
|
Учет входного НДС |
Билеты, посадочные талоны внутреннего сообщения, квитанции |
||
|
Принятие НДС к вычету |
Бухгалтерская справка |
||
|
Возврат неизрасходованного аванса |
|||
|
Возврат неизрасходованной части аванса наличными в кассу |
Приходный кассовый ордер |
||
|
Возврат неизрасходованной части аванса списанием с расчетного счета сотрудника на счет организации |
Банковская выписка |
||
|
Компенсация перерасхода |
|||
|
Компенсация перерасхода сотрудника наличными из кассы |
Расходный кассовый ордер |
||
|
Компенсация перерасхода сотрудника переводом на расчетный счет |
Банковская выписка |
||
|
Списание неподтвержденных или неутвержденных расходов |
|||
|
Списание расходов с недостачи предприятия |
Бухгалтерская справка |
||
|
Списание расходов за счет вычета из заработной платы сотрудника |
Бухгалтерская справка, банковская выписка |
||
Ситуации бывают разные, и случается, что командированный не может по какой-либо причине предоставить подтверждающие расходы документы. В такой ситуации прежде всего стоит попробовать запросить копии бумаг у продавца или поставщика услуг. Если это сделать невозможно, то компания вправе не возмещать командировочные траты, а требовать с сотрудника полного возврата аванса. Если руководство пойдет навстречу, то выданная подотчет и неподтвержденная сумма будет считаться доходом сотрудника. С нее необходимо будет удержать НДФЛ и сделать страховые отчисления.
Выскажите свое мнение о статье или задайте вопрос экспертам, чтобы получить ответ